Showing posts with label qm. Show all posts

06/06/2014

life on the slow lane

idup di rumah, yaa... begini-gini aja.
saking lamanya nggak ngeblog, jari-jari rasanya kelu. nggak tau mau mulai berceloteh dari mana. setelah membahas soal kutipan-kutipan yang nampol, gue cuma punya ide untuk merangkum sekenanya beberapa aktivitas dan acara yang dilalui selama beberapa bulan kemarin.
emang sih di bulan-bulan ini dan lalu banyak banget tanggal merah. tapi kita nggak ke mana-mana.
enggan plesiran dengan alasan sayang duitnya, dicampur dengan males ngebayangin aftertaste jalan-jalan berupa capek dan bokek, dan... ya gitu, clueless aja mau ke mana dan ngapain (this sounds totally depressive).
anyways, what have i been doing lately?


  • dateng ke acara QM Circle di balai kartini. syukurlah gue dapet tiket gratisan berkat kuis twitter di MD, hihihi. meskipun beberapa hal udah pernah gue dengar (maklum, alumni QMPC 2 level dan pernah jadi klien juga...), tapi tetap ada refreshing factors dari acara kemarin. ada sesi sharing dan berbagi insight dari michael tampi soal building your own business (banyak saran-saran yang mengena, salah satunya kalo mau mulai bisnis, start from what you have - tangible and intangible equity, gitu kali ya), juga ada CEO rumah.com yang ngasih insight seputar investasi properti, lalu insights tentang investasi reksadana dari para manajer investasi dari panin dan samuel asset management. ilmunya itu loh yang menyegarkan banget. berhubung gue udah jadi IRT kali ye, jadi rasanya berharga banget bisa dapet masukan dari 'dunia luar.' selain itu, 'berurusan' sama QM itu selalu terasa seperti 'main' ke tempat yang familiar buat gue. terlepas dari berbagai pemberitaan negatif yang sekarang lagi rame, buat gue sih, ilmu dari mereka tetap sangat berharga dan sejatinya, berkat dengerin ocehan ligwina-lah gue jadi bisa (dan akhirnya tertarik banget) ngurusin perencanaan keuangan keluarga.


  • sempat ngadain playdate lagi sama mamak-mamak sekolahan. kali ini venuenya di tamani cinere. anak-anak menguasai playground mini yang ada di dalem restoran. mamak-mamaknya juga puas banget ngobrol karena area playground cuma sejengkal dari tempat duduk. 
anak-anaknya manah??

  • kalau seputar jalan-jalan yang non-mall (hehehe), kita sempat plesiran ke godong ijo. perjalanan ke sini dilakuin secara impulsif - seperti biasa. awalnya, minggu pagi itu kita mendadak bertandang ke rumah temen sekolah bumy, namanya izza. jadiii... bumy nih lagi penasaran banget sama izza. kayanya sih gara-gara cuma izza temen cewek yang nggak mempan doi gombalin, hahaha. doi cuek banget deh sama bumy. kalo anak-anak cewek lain di sekolah udah pada 'nyangkut' sama bumy (wonder why? the kid once asked me, "ma, anak cewek kalo dibilang cantik seneng gak sih?" -__-), yang satu ini tanggapannya dingin-dingin aja xD
    berhubung seminggu sebelumnya gue sempat bertandang ke rumah izza untuk ngambil kue pesanan (bunda izza ahli bikin kekuean, btw) tapi tanpa ngajak bumy, jadilah doi bertanya-tanya dan kepengen mampir ke rumah izza. "ma, bumy pengen ke rumahnya izza, nih. bumy pengen tau kamarnya kaya apa." eerr....
    daripada pusiang dicurhatin melulu sama bocah yang lagi penasaran, akhirnya minggu pagi kita mampir deh, semacam nganterin anak ngapel ke rumah gebetan... padahal masih playgrouuup ini bocah *lap keringet*.
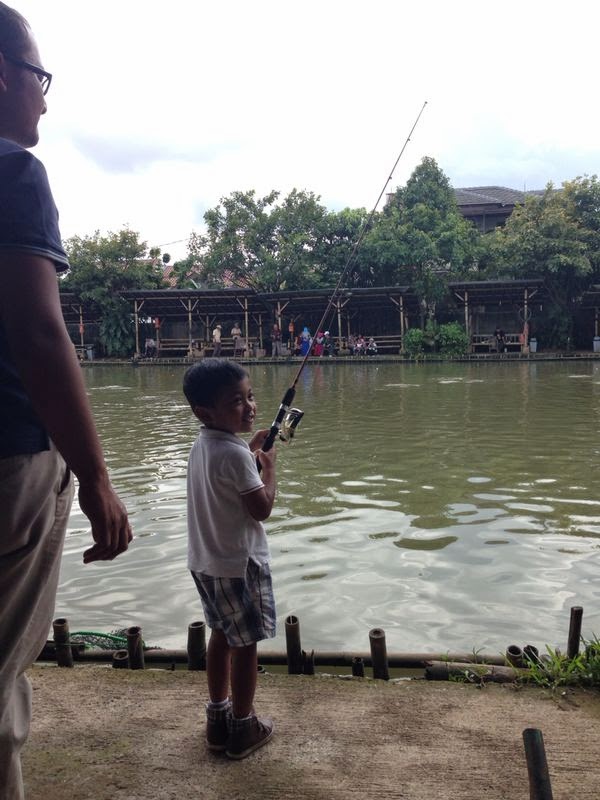
    to cut long story short, setelah bertamu di rumah izza satu jam (dan selama itu izza cuma ngomong satu kalimat ke bumy, "bumy, kamu mau ke mana?" tapi bumynya senang bukan kepalang. "ma! tadi izza ngomong sama bumy loh!"), kita ngerasa nanggung untuk balik lagi ke rumah. iseng-iseng ngambil jalan yang belum pernah dilewatin, ujug-ujug kita mengarah ke sawangan. liat-liat google maps, eh nemu tempat yang kayanya asik buat 'nongkrong', yaitu godong ijo. yo wes, jadinya mancing deh kami siang itu. bumy dan bapake gembira banget bisa mancing. gue sih duduk-duduk santai aja di saungnya, sibuk ngunyah. makanannya enak-enak loh. kita kemarin mesan pindang patin, tumisan sayur, sama singkong thailand - enak banget nih yang ini! gak terasa dua jam lebih kita di pemancingan, balik-balik ke rumah bawa ikan patin 6 ekor.


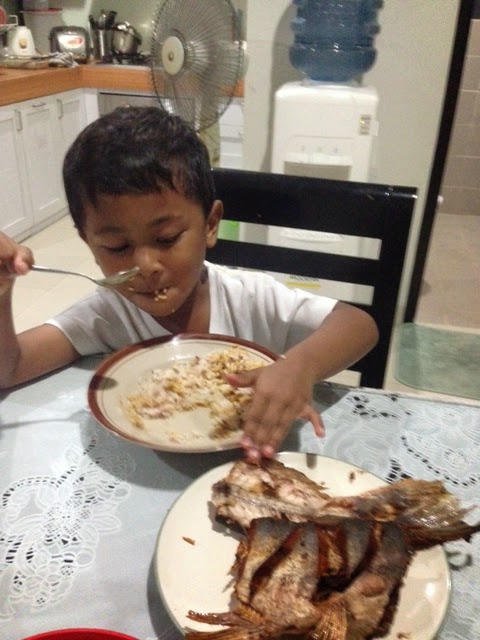


malamnya, melahap hasil tangkapan
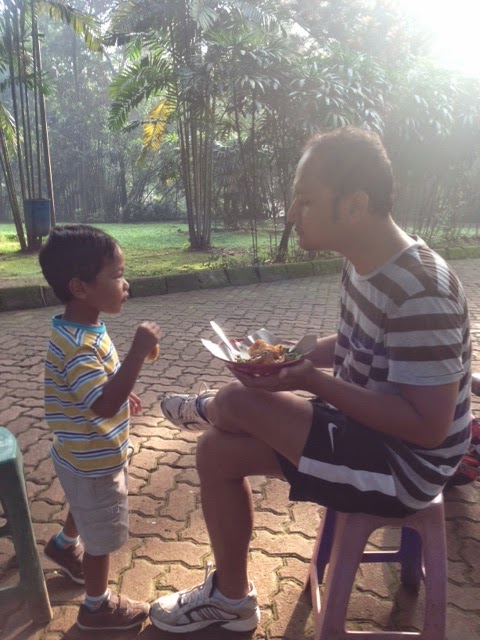
  • pada suatu sabtu pagi juga tau-tau kita nyangsang di taman mini indonesia indah. awalnyaa, cuma mau nyari sarapan. dengan busana gembel seadanya dan tanpa mandi, kita iseng mau nyari jajanan di kawasan depok. tapi, begitu udah di depok dan muter-muter, kok ya belom pada buka? tadinya mau nyari kawasan jajan tempat orang-orang olahraga pagi gitu, tapi malah gak nemu. yaudah dengan impulsifnya kita masuk ke tol cijago yang mengarah ke... bogor. dipikir-pikir kalo ke bogor melencengnya kejauhan banget, kita putusin untuk keluar di exit tmii, hehehe. lumayan juga bisa mampir ke situ, nostalgia dan ternyata bikin bumy hepi, meskipun setelah diliat sekarang kok ya jadul banget mainan-mainannya. 


  • ohyaa, kita sempat kedatangan tamu-tamu juga. kelinci kecil - eh, nggak kecil lagi ding sekarang, lebih tepat disebut "kelinci tambun" - dan ayah bundanya akhirnya menginaaaap di rumah kitaaa. senangnyaaa *uwel-uwel si tambun*
    sesuai niat, pagi-pagi jam 6 kita boyong keluarga kelinci ke ragunan untuk jalan pagi-pagi. girang banget deh (kita, kalo ayah bunda kelinci ngos-ngosan diajak keliling ragunan "gede banget ya ternyata!").
    tamu lainnya, temen-temen kuliah adit juga sempat main ke sini membawa serta anak-anak mereka, hehehe. terhura deh jauh-jauh disamperin. bumy seneng bangett ketemu temen-temen baru. anak-anak ini juga pada mudah dihibur banget. cukup diajak berenang di kolam cetek di kompleks, trus diajak jalan kaki ke taman angsa buat main becek-becekan hahaha. tapi pas udah waktunya pulang, they had a hard time saying goodbye :)))
tembam

sarapan pecel dalam ragunan


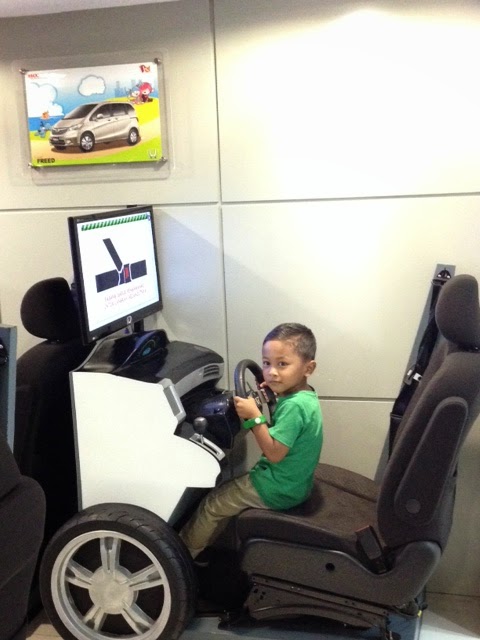
  • dan akhirnyaaa, kita ngajak bumy ke kidzania. padahal les musik seminggu sekali di pp, tapi tak pernah terbersit untuk mengunjungi kidzania. biaya masuknya lumejen juga yaa. untuk weekend, chargenya 150 rb untuk anak-anak seusia bumy (4 tahun, udah gak dapet harga toddler), trus 90 rb untuk masing-masing pendamping. bumy seneng dan excited banget nyobain semua "wahana" pekerjaan, kecuali bikin kue atau pizza dan ngasuh bayi. tapi sayangnya, masih cukup banyak pekerjaan yang cuma bisa dicoba anak usia 6 tahun ke atas. cuma begitu kita naik ke lantai 2, ada banyak anjungan bebikinan yang bisa dicoba bumy, kaya bikin coklat, bikin teh, ngerakit sepatu, ada juga pabrik handuk, dsb. bumy kaya gak ada capeknya, malah gue dan adit yang gempor banget 3 jam ngider-ngider di dalem situ. bagusnya, berhubung kita dateng di weekend yang banyak hari kejepitnya (selasa kamisnya tanggal merah), jadi lagi sepi banget tuh kondisi di dalem. kalo lagi rame, waktu antri untuk tiap pekerjaan pastinya jadi lebih lama. 
lagi ngambil duit nih di bank


simulator sim ceritanyah


kerja yok kerjaa


yay pitih

'palagi yah? udah kepanjangan kayanya nih entry :P
selain semua kegiatan yang berbau melala ini, seperti judul post, my life is on the slow lane. ibu-ibu sekolahan yang jago pe-pastry-an - sebut saja "uncu" - dengan baik hatinya berinisiatif ngadain sesi belajar membuat kue. gue ikutan sesi bikin cheesecake, tiramisu, sama macarons. mantap deh, uncu, ilmunya (meski gak janji bakal gue praktekkin lagi di rumah sih). trus tiap rabu, lagi-lagi uncu yang berinisiatif, ngajarin kita crochet. wih jiwa ibu PKK gue makin menggeliat nih seharusnya :))) 

episode ngacak-ngacak dapur uncu

kitab baking uncu

is this on my wishlist yet? jiwa PKK-wi sepertinya belum terketuk

selain itu, ya gini-gini aja. yoga tiap kamis dan minggu (kalo lagi rajin), marah-marah sama bumy (eh? pakabar "memberi saja, percaya saja"?? xD), lagi doyan main dan jajan ke depok (sepertinya kami tak bisa melawan naluri jiwa "pinggiran" kami terlalu lama. begitulah, doyan dan cocoknya ya main ke kawasan pinggir kota), dan kadang juga... kepikiran buat balik kerja lagi heuheu... yang ini mungkin akan gue beberkan pada kesempatan curhat/monolog selanjutnya.

03/08/2011

an amateur's sotoy guide about dana pendidikan

the title says it all. gue ini emak-emak yang amatir dalam urusan perencaan keuangan. tapi berhubung gue pernah beberapa kali dapet pertanyaan "Gimana sih cara nyusun dana pendidikan?" jadi gue coba tuliskan aja apa yang gue tau berdasarkan pengalaman browsing dan menggunakan jasa financial planner. wajar kalau disebut "sotoy" kan?

1. Gimana cara ngitung dana pendidikan?
gue kenal istilah "dana pendidikan" dari talkshow ligwina di hard rock fm. dari situ, gue tau bahwa tool untuk menghitung dana pendidikan disediakan di website www.qmfinancial.com, namanya kalkulator dana pendidikan. jadi hal pertama yang gue lakukan ya mengisi biaya untuk tiap level pendidikan, angka-angka ini disebut present value. nanti kalkulator QM akan memberikan future value sesuai dengan target waktu tiap level pendidikan. setelah itu kita akan disuguhkan totalnya deh... jengjeng!! beware, bagian ini yang biasanya bikin tersedak :P

ohya gue pernah baca di artikel yang ditulis ligwina, biaya yg kita input ini boleh uang pangkalnya aja, boleh juga kalau mau sekalian dihitung biaya tahunannya (seperti SPP, dikalikan jumlah tahun sekolah) dan biaya hidup si anak nantinya (ini direkomendasikan untuk yang berencana menyekolahkan anak di luar negeri).

berikut gue sertakan ilustrasi perhitungan untuk mengetahui berapa besar investasi bulanan atau tahunan yang diperlukan (link). template awal sheet yang gue share ini gue dapatkan dari blognya the infamous darina danil, hehe. tapi lantas gue sesuaikan dengan pengetahuan yang gue share di sini.
disclaimers:
(a) gue gak bisa memastikan validitas perhitungan ilustrasi ini, karena emang nyontek juga dari hitungan orang :P
(b) data yang diinput bukan dari plan dana pendidikan gue yaaa! penting itu untuk di-state hehehe.

2. Sebenernya produk yang oke buat dana pendidikan tuh apa? LM? RD? tabungan?
nah setelah urusan input-menginput di kalkulator tadi selesai, baru deh bisa diulik produk apa yang sesuai. setau gue (yang belum pernah ikut Pelatihan QMPC ini, fyi), faktor utama untuk menentukan produk yang sesuai adalah jangka waktu tujuannya. karena jangka waktu ini berkaitan dengan resiko suatu produk keuangan. we know the adage: high risk high return. kurang lebih kayak gitu acuannya: kalau mau return yang lebih besar, ya resiko yang harus diambil juga besar. jadi kalau untuk mencapai tujuan jangka pendek, paling bener ya ambil produk keuangan yang resikonya rendah.

kalau menurut ligwina, tujuan finansial dibagi tiga: jangka pendek (3-5 tahun), jangka menengah (5-10 tahun), dan jangka panjang (10-15 tahun) serta di atas 15 tahun.
Tujuan < 5 tahun, pilih produk yang rata-rata return per tahunnya sekitar 7%. produknya bisa reksadana pasar uang, tabungan, deposito. bisa juga reksadana terproteksi, obligasi, ORI, atau sukuk.
Tujuan 5-15 tahun, pilih produk yang rata-rata return per tahunnya sekitar 10%, yaitu reksadana campuran. untuk produk ini jenisnya ada yang moderat, konservatif, dan agresif. kita lihat aja di prospektusnya, kalau komposisi sahamnya makin besar berarti makin agresif.
Tujuan >15 tahun, pilih produk yang rata-rata return per tahunnya sekitar 25% yaitu reksadana saham.

tapi ternyata ada juga pertimbangan selain jangka waktu investasi, seperti yang gue kutip dari artikel tentang ligwina di sini:
"Namun, ia juga menyebutkan, pilihan ini dapat tergantung dari karakter orang yang mau berinvestasi. “Ada orang yang agresif, di atas 10 tahun, sudah bisa masuk reksadana saham,” ungkapnya.

Untuk itu, ia kembali menegaskan, tujuan untuk berinvestasi itu penting diketahui sejak awal. Baru setelah itu menentukan berapa tahun investasi dan jenis investasinya."

untuk memilih produk reksadana berdasarkan rata-rata return per tahun ini, gue pakai alat bantu pantau performansi reksadana di infovesta.com dan bloomberg.com. di situ dipaparkan return 1 bulan sampai 5 tahun, tinggal kita lihat aja produk mana yang returnnya 'masuk' ke target future value kita. ohya gue dapat tips dari salah seorang perencana keuangan, kalau kita cari reksadana untuk tujuan yang jangka waktunya 5 tahun, maka performansi yang kita lihat adalah performansi 5 tahun produk tersebut. setau gue dari kedua website itu, maksimal performansi yang ditampilkan 5 tahun deh, jadi untuk tujuan yang di atas 5 tahun, acuan gue tetap yang 5 tahun :P adakah yang tau gimana cara lihat performansi puluhan tahun??

fyi, untuk LM, rata-rata return per tahunnya diberikan angka 20%. gue juga sempat kepikiran untuk pakai LM sebagai salah satu instrumen dana pendidikan, tapi akhirnya gak jadi. dengan berbagai pertimbangan akhirnya LM masuk ke instrumen dana darurat sahaja.

3. Trus gimana cara memilih produk reksadananya?
this is what i did: melototin thread "Investasi Reksadana" di forum Fashionese Daily (FD)! it took a week for me to 'complete' the whole thread... hahaha. di thread itu banyak suhu investasi yang mau berbagi ilmu dan pengalaman, gue tau di mana beli produk reksadana, cara buka account commbank, sampai nama-nama produk yang recommended dari situ.

kalau mau 'gampang' sih search aja google "reksadana terbaik versi kontan tahun 2010/09/dst" hihi, gue juga melakukan itu untuk cek dan ricek.
tapi IMHO, memang diperlukan riset sebelum terjun ke dunia investasi. banyak browsing, baca-baca artikel di koran, atau bahkan datang ke talkshow seputar financial planning dan produk keuangan akan sangat membantu memberikan wawasan. gue jadi merasa tercerahkan bukan cuma soal produk keuangan (salah satunya bahwa unitlink itu produk yang sangat gak direkomendasikan. untuk argumen sekaligus perdebatan lengkapnya bisa disimak di banyak link yang membahas 'keburukan' unitlink), tapi juga soal pengaturan keuangan pribadi.

4. Beli reksadana di mana?
yang gue tau, ada 3 bank yang menjadi supermarket reksadana. mandiri, commbank, dan HSBC. masing-masing punya keunggulan dan kekurangan, dipilih aja mana yang paling nyaman buat kita dalam praktek investasinya. gue prefer commbank, karena:
- internet banking dan mobile bankingnya juara.. hahaha. tampilannya memudahkan, informasinya detil. so far sih gue baru nyoba 3 produk internet banking, dan bukan hanya gue yang memuji tampilan dan kepraktisan e-banking-nya commbank, tapi juga salah seorang pegawai bank kompetitor yang kritis banget orangnya, tuh, temen tidur gue.
- kalau beli reksadana lewat e-banking, kita dapat diskon fee pembelian 50%.
- chargesnya minim dan narik atm di atm MANAPUN gratis.
- monthly statement-nya terperinci dan jelas.
- pilihan produk reksadana yang dijual beragam, dan terutama, belinya bisa 'recehan' hihi. sebenernya tergantung dari produk reksadananya, tapi ada tuh yang bisa dibeli mulai dari 100 ribuan.
- gak ribet! gak masalah mau beli reksadana di cabang X, gak harus buat rekening baru lagi kalau kita mau beli reksadana di cabang Y. semuanya udah online.
- frontlinernya gak nawarin unitlink ketika kita lagi apply comminvest, hahaha.

5. Gimana cara pantau hasil investasi kita?
well, karena infovesta udah gak gratis, jadi gue pakai bloomberg.com. ada sih aplikasi bloomberg mobile, tapi gue masih belum bisa makainya, hehe. tinggal diinput aja nama produk reksadana apa aja yang kita punya, NAB reksadana, besarnya pembelian, dan tanggal pembelian.
ohya nama produk yang diinput berupa kode gitu, bisa dilihat di menu Mutual Funds Screener.

sejauh ini sih demikian yang bisa gue ceritain. gue sendiri baru mulai rutin beli reksadana per akhir tahun lalu, jadi belum merasakan banyak asam garam. semoga membantuuu.

11/07/2011

second meeting

kamis lalu, gue dan adit ketemu lagi dengan financial planner (FP) kami. setelah melalui traffic yang amit-amit, dari thamrin ke mega kuningan 2,5 jam sahaja T__T akhirnya sampe juga kita di kantor QM. untungnya FP kami yang baik hati mau menunggu kita ngaret 1,5 jam dari janji, dan meladeni pertemuan sampai jam 9 malam.

ringkasan meeting kemarin:
- FP memberikan rencana keuangan kami yang hampir 'matang.' kita dikasih tau angka investasi bulanan dan tahunan kita. melihat angka investasi bulanan, respon kita: senyum dikulum. saat melihat angka investasi tahunan, respon kita: "emang kita afford segitu, mbak??" panik mode on ceritanya. FP bilang, angka yang diberikan ini menjadi acuan kita dalam menyisihkan yearly income. mekanisme investasinya nggak harus sekaligus, bertahap juga bisa. misalnya dapat yearly income 5 juta, sementara ada 5 pos tujuan keuangan yang perlu diisi. kita bagi-bagi aja untuk tiap pos jadi masing-masing dapat 1 juta. atau bisa juga kita penuhi dulu angka kebutuhan di satu pos tertentu.
- sementara ini yang perlu asuransi jiwa adit aja, karena peran doi sebagai pemberi nafkah utama.
- review produk reksadana yang sudah kita miliki. alhamdulillah, dari 8 produk yang udah gue pilih, semuanya masuk ke rekomendasi reksadana QM. gak sia-sia gue melototin thread reksadana di FD huahahha, emang mantap rekomendasi para suhu di situ :P
jadi, investasi terhadap produk-produk itu bisa dilanjutin, cuma peruntukkannya aja yang berubah. kalau tadinya produk reksadana A untuk tujuan Y, berdasarkan rekomendasi sang FP, peruntukkannya berubah jadi untuk tujuan X. FP membuat rekomendasi disesuaikan dengan jenis tujuan kita, apakah itu dana darurat, dana pensiun, atau dana pendidikan. FP kita memberikan pilihan sih, mau nerusin peruntukkan yang udah gue buat atau mau ngikutin rekomendasi  dia, jadi nggak ada yang bersifat wajib. karena gue sadar diri jam terbang browsing gue gak bisa disandingkan dengan jam terbang si FP menangani real clients, jadi gue nurut pisan deh.
- membahas teknis implementasi rencana keuangan. karena gue udah punya rekening Commbank, jadi tinggal meneruskan cara pembelian reksadana sekarang. kalau mau diserahkan kepada Client Representative Officer (CRO) juga bisa, tergantung bagaimana nyamannya kita. selain itu adit juga menanyakan gimana bentuk 'pelaporan' hasil investasi kita nantinya, sudah sejauh mana mencapai tujuan dan sebagainya.

weekend kemarin, kita mencoba mereview kebiasaan kita yang baik apalagi yang jelek menyangkut duit. kita sadari 'kelemahan' terbesar kita adalah pada tahap penerapan budgeting: gak bisa menerapkan budgeting seindah konsepnya. akhirnya kita coba list down apa aja pengeluaran 'dadakan' yang sering kita buat, dan menyusun aliran uang yang paling nyaman tapi juga 'membatasi' supaya kita punya rem. karena kita sadari, service dari QM ini membantu dalam hal pencapaian tujuan finansial, wujudnya adalah rekomendasi produk. tapi kalau untuk penerapan budgeting, kembali ke diri sendiri bisa disiplin atau nggak, mau mengubah gaya hidup atau gak.

setelah gue dan adit berdiskusi, pos pengeluaran kita akan terdiri dari:
1. dompet di rumah (untuk hal-hal yang sifatnya bulanan dan rutin)
2. dompet di kantor/rekening payroll masing-masing (untuk lunch)
3. dompet di mobil (because we literally spend 5 to 8 hours a day on the road. jadi ini untuk kebutuhan selama kita di jalan: makan, parkir, tol)
4. rekening kesehatan (untuk membayar jasa kesehatan di luar coverage asuransi dari kantor)
5. rekening belanja bulanan dan mingguan
6. rekening reimburse (untuk bayar credit card)
7. rekening dana darurat
8. rekening belanja tersier (sifatnya akumulatif, jadi kalau jatah bulan ini gak dipakai, bulan depan jatah belanjanya lebih besar. selama ini sih gue belum pernah berhasil mengakumulasi :|)
9. rekening commbank untuk 'belanja' reksadana.

banyak yah. salah satu faedah pasangan bekerja di bank adalah keribetan pembukaan rekening bisa diminimalisir. selain itu, akses ke atm juga gampang, mau pecahan 20, 50, 100 ribu, sampai untuk cash depositpun ada. adit tinggal turun ke lobby kantornya doang, hehe. trus gak semua rekening itu rutin diisi setiap bulan (misalnya rekening belanja tersier *sigh*) karena emang jatah bulanannya gak selalu ada x) yang penting posnya udah ada supaya gak tercampur dengan jatah pengeluaran yang lain. gue pernah baca twit seorang FP (a famous one, but can't remember which one), "air untuk minum ya jangan dicampur sama air buat mandi."
begitulah, semoga bisa memberi gambaran bagi anda yang tertarik menggunakan jasa FP *winks at Nisha* :D

21/06/2011

dream big they say

after yet another late-night pillowtalk/discussion, and days spent at the hospital, we made/will make some adjustments:

1. ok, so we do need a maid. in this case, it's pembantu yang menginap. but for this, we'll try our luck after lebaran holiday, mencoba nitip sama saudara atau kenalan yang mudik. siapa tau kami bisa beruntung seperti dahulu saat 'mendapatkan' si yuli-ART nan lempeng klemar klemer tapi rajin dan tahan banting (walau akhirnya doi nyerah juga karena di-overeksploitasi tenaganya di rumah nyokap... hadehh).
sementara pada masa sebelum lebaran dan tentunya saat ramadhan nanti, we think we better...
2. langganan katering untuk makanan rumah.
nggak enak ati juga tiap hari numpang makan di rumah nyokap. nuff said.
3. jadi klien QM... huhuy.
we have high hopes for this... wajarlah yaa mengingat fee-nya juga nggak kecil untuk ukuran kondisi finansial kami. setahun belakangan gue emang udah mencoba buat rencana keuangan sederhana, meliputi dana pendidikan, pensiun, darurat. tapi gue masih puyeng menentukan produk asuransi yang tepat. kadang gue bisa mengalokasikan waktu untuk survey secara intensif, tapi lantas mentok di faktor harga, atau review yang kurang oke dari orang-orang/internet. akhirnya pencarianpun dimulai dari nol lagi... dan begituu terus. to be honest, dana kami terbatas banget bow untuk beli asuransi dalam karung (apa pula), dan kans untuk 'salah pilih' sepertinya cukup besar mengingat pengetahuan yang minim seputar produk asuransi. karena faktor-faktor itu, gue jadi merasa fee yang ditetapkan QM reasonable banget karena mereka punya product knowledge dan recommendation that could save us from all the hassle.
selain itu, belakangan ini gue jadi kurang bersemangat investasi di reksadana... malah jadi melirik emas sebagai instrumen investasi karena 'berwujud'. sibuk browsing sana sini, denger ini itu, malah jadi pusing sendiri. yasudahlah gue serahkan sahaja pada yang ahli kalau begitu.
ohya satu lagi alasan yang cukup kuat adalah supaya cashflow bulanan kita jadi lebih tertata. sekarang ini cashflow bulanan cuma 'indah' di bagian budgeting aja... begitu masuk ke realisasi, hhhh masih suka membengkak di pos-pos tertentu. sementara itu cashflow tahunan juga masih kurang tertib penggunaannya (baca: sering kalah sama godaan hantu konsumerisme, wekekek). kita ingin duit yang sudah di-earn dengan susah payah (plus ningggalin anak 12-13 jam sehari untuk gue!) bisa optimal pemanfaatannya. hidup di jakarta bikin gampang sutrisss (i know many people out there are with me on this), pelariannya jadi ke belanja-belanji gak jelas deh untuk menambal 'lubang' di hati :( eh agak melantur ya eike.
4. nggak jadi pindah rumah. akhirnya kita sadar, eling seeling-elingnya setelah berembuk di malam-malam nan panjang, huahaha. rumah kita sekarang bisa dibilang kurang 'nyaman' karena adanya kekurangan a sampai z... tapi it's the best we can afford for now. fokus kita sekarang ada di empat basic financial goals tadi, semoga urusan rumah-whether pindah ke lokasi baru atau renovasi-bisa dilaksanakan setelah ada perbaikan kondisi finansial (promosi! bigger salary! amin :D).
5. realistis mengenai budget pendidikan Bumy, masukin angkanya nggak muluk-muluk, kita pakai acuan menyekolahkan Bumy di tempat yang we can really afford. saat ikut talkshow QM di plaza BII tempo hari, Fitri, the speaker which is also a planner (yahiyalah), said somethin like "jangan digeber nyekolahin anak di playgroup, TK, dan SD international, ehh ujung-ujungnya pas kuliah S1 mampunya jadi cuma di ciamis (with all due respect to any ciamis universities-red)."
pastinyaaa gue sebagai orangtua punya gambaran ideal mau menyekolahkan anak di tempat yang paling bagus menurut gue, dan jujur gue rasa tuntutan itu berkaitan juga dengan status gue sebagai ibu yang away from her child most of the time, it becomes somekind of compensation. tapi begitu mendengar kata-kata dari Fitri itu, mata (hati) gue jadi terbuka lebaaar. Fitri menceritakan pengalaman dia sendiri saat hunting PG dan TK, dia dan suaminya nemu sekolah yang ideal banget, tapi uang pangkal dan bulanannya gede banget buat mereka. Fitri menolak gagasan nyekolahin di PG tersebut dengan alasan "kita aja orang dewasa kalo udah biasa naik taksi trus tiba-tiba naik bis lagi kan suka males ya bo," maksudnya kalau ternyata anaknya udah nyaman sekolah di PG tersebut trus nantinya terpaksa pindah karena orangtuanya nggak afford biaya sekolah di situ, kan kasian. sementara suaminya berpendapat "kita trial aja dulu di situ 3 bulan." akhirnya jadilah anak mereka trial dulu di PG ideal tersebut. begitu masa trial berakhir dan anaknya harus bersekolah di PG yang 'humble,' anaknya protes "aku maunya di sekolah yang ituuu, yang ada flying foxnya, ininya itunyaaa." huhu gimanaa gitu ya dengernya sebagai orangtua :|
jadi, setelah gue dan adit menilai secara objektif kemampuan kita dalam hal dana pendidikan, selain berpijak pada pemikiran "tiap anak ada rejekinya," kita juga mencoba REALISTIS kalau faktor sekolah anak bukan cuma ada di uang pangkal dan bulanan semata. tapi juga di faktor kualitas pendidikan dan gaya hidup si anak di sekolah itu nantinya.
jadi untuk sekarang, kita aiming sekolah Bumy-in terms of dana pendidikan-di sekolah negri sahaja, tempat sekolah gue dan adik-adik gue yang nggak kacrut ah perasaan, haha. of course we still want to aim for "the best," tapi seperti yang tadi gue bilang, in terms of dana pendidikan, karena goals kita bukan cuma sebatas nyekolahin anak (not that its value is undermined), untuk saat ini, we have to be reallistic :D *nyengir*


dan yah, sebenarnya kesadaran ini diperlukan terutama oleh gue. adit selama ini udah berusaha membuka mata eike dengan cara yang sangat khas orang jawa, hahaha, haluuuusss dan implisit. i've been forcing US too hard in this financial thingy... maunya 'nyaman' tapi kok dengan cara yang nggak bikin nyaman, salah kan. jadi kalau bisa disimpulkan, kali ini gue mencoba menerapkan sarannya Suze Orman, yaitu "to live within our means" bukannya beyond, baik dalam hal spending maupun investing.
oh well!